El FC Barcelona presenta resultado ordinario positivo (≈ +1,5 M€) tras aislar pérdidas no recurrentes, con un EBITDA de 190,9 M€ y deuda neta “LaLiga” de 469,4 M€ (–90,9 M€ vs 2023/24).
Siguen dos retos para mejorar: patrimonio neto negativo (–152,7 M€) y fondo de maniobra negativo (–266,1 M€), aunque una parte relevante del pasivo corriente son ingresos cobrados por adelantado que no exigen salida de caja futura.
En este artículo os explicamos los datos de la memoria económica del Barça 24/25.
¿Qué es el “resultado ordinario” de la memoria y por qué sale en positivo?
En la cuenta 2024/25, el Club registra –8,377 M€ antes de impuestos (–16,949 M€ tras impuestos). No obstante, la memoria identifica pérdidas de operaciones no recurrentes por 18,470 M€ (sin efecto fiscal); al excluirlas, el “resultado ordinario” queda “en torno al millón y medio de euros” en positivo. Esa es la cifra que el Club destaca para medir la actividad recurrente.
El resultado contable incluye hechos excepcionales; el ordinario intenta mostrar el pulso del negocio normal del Barça. Y es aquí donde el club hace énfasis en la recuperación, ya que en la actividad normal el resultado sale positivo con +2M€.
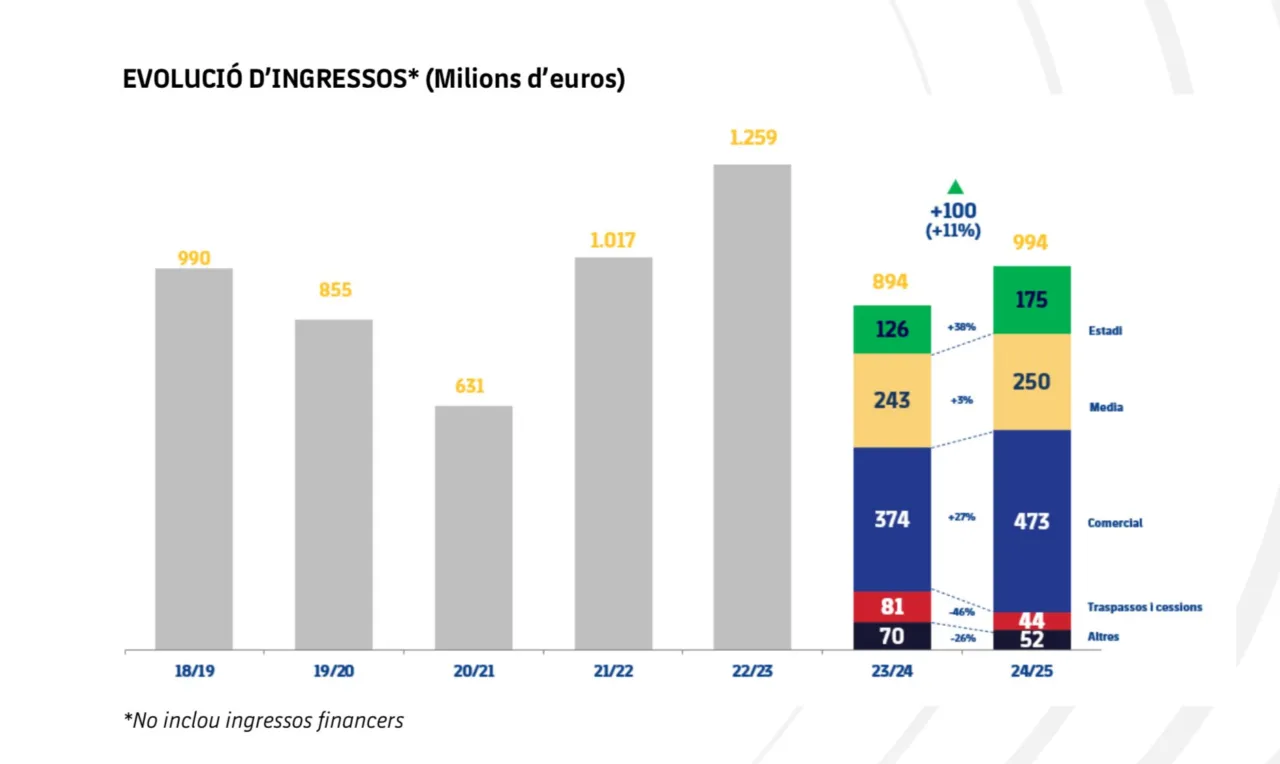
Esta temporada 24-25, el Barça ha conseguido unos ingresos de 994M€, cuando la previsión era de 893M€ (+101M€). Este importe, según refleja la memoria económica, se divide en:
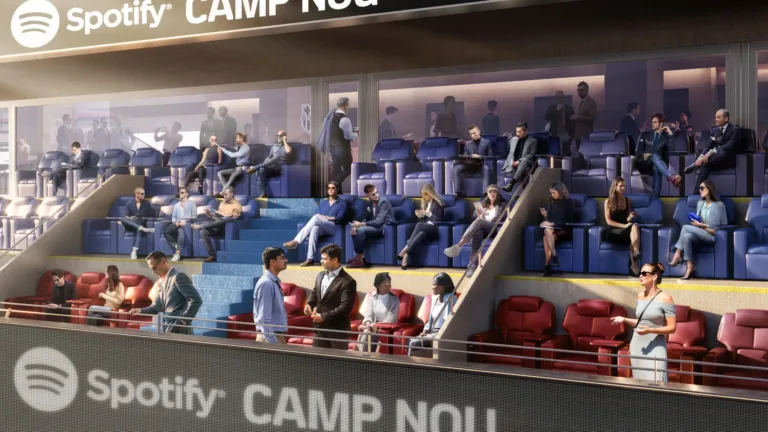
- De estadio se ingresaron 175M€, 21M€ más de lo que se esperaba a pesar de no volver al Spotify Camp Nou. Son 50M€ mejor que la temporada anterior.
- En media: 250M€, +9 de lo previsto por llegar a semis de Champions.
- 473M€ del área comercial, 27M€ más de lo que se había presupuestado. BLM (Barça Licensing & Merchandising) realizó una facturación récord de 158M€ gracias al e-commerce, algo que se recuperó con el nuevo contrato de Nike. En patrocinadores, también récord: 250M€.
- Además, se ingresaron 44M€, 22M€ más de los previstos, en traspasos y cesiones de jugadores por muchos porcentajes de futuras ventas: caso de Nico González, Mika Faye, Álex Valle, Ilaix Moriba, Jutglà o Todibo, por poner unos ejemplos.
- 52M€, también 22M€ más de lo previsto, en «otros activos». 18M€ son de provisiones por juicios que no se han tenido que pagar.
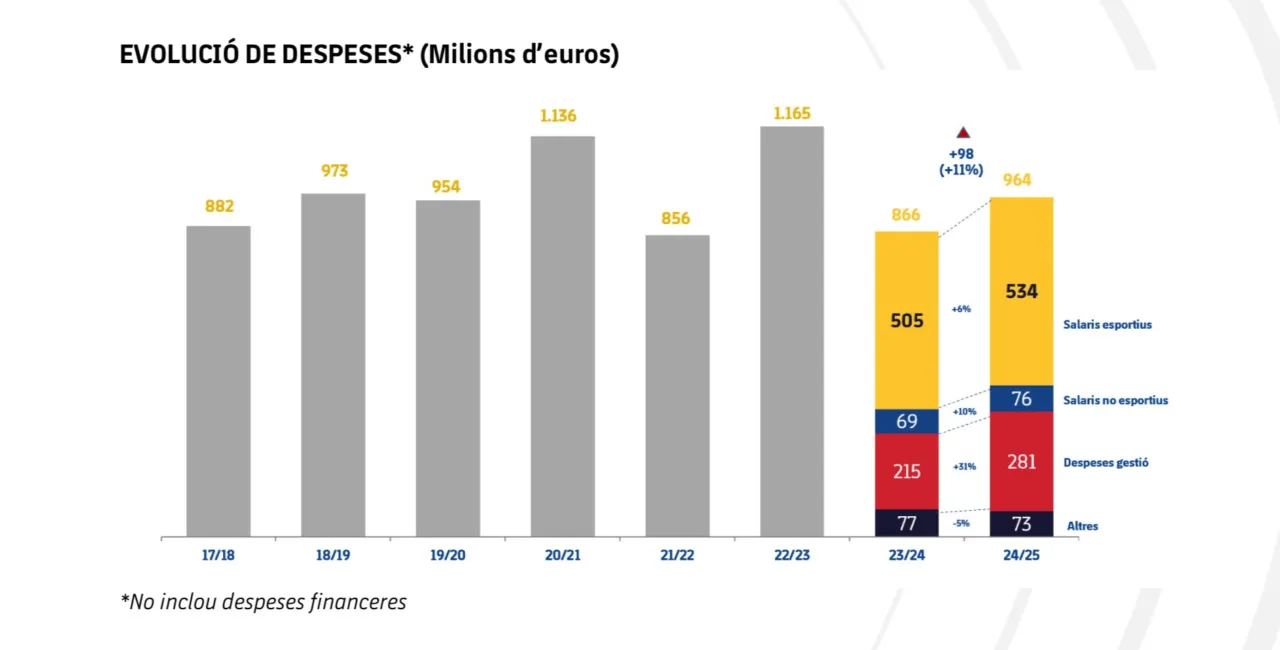
Gastos de 965M€ y la previsión era de 873M€ (+92). Estos gastos están divididos en:
- Los salarios deportivos llegaron a los 534M€, +24M€ de los que se habían presupuestado. El desfase entre las cifras se debe a los variables abonadas por la consecución de los 3 títulos nacionales que consiguió el equipo.
- Los salarios no deportivos fueron de 76M€, 8M€ más de los previstos.
- Los gastos de gestión fueron de 282M€, +30M€ más de lo esperado. Esto es sencillo de entender: al vender más en las «Botigas» del club, se debe gastar más en producción y contratación de personal. Se hace récord de ingresos por dichas ventas, pero también se aumenta el coste para realizar dichas ventas.
- La partida de «otros gastos» pasó de 43M€ que estaba previsto a 73M€. Este aumento significativo se debe a amortizaciones pendientes de jugadores. Cuando salen del club por debajo de su valor, esto genera pérdida. En este sentido, desde el club apuntan directamente a salidas como la de Vitor Roque y Lenglet.
Pérdida antes de impuestos: –8,377 M€. Pérdida después de impuestos: –16,949 M€. ¿Cómo se llega a estas pérdidas? Esto se debe a la parte extraordinaria del presupuesto, que en una de las operaciones han sido de ingreso y dos han dado pérdidas:
- PLS (Personal Seat License – Licencia de Asiento Personal): +71,6M€
- Multa por incumplimiento del Fair Play Financiero de UEFA: -15M€
- Devaluación de la sociedad Bridgeburg: -65M€
Aun así, la actividad del club genera caja operativa: el EBITDA (beneficio antes de amortizaciones y provisiones, un termómetro de la actividad) es +190,891 M€.
Además, otra de las mejoras es a nivel de deuda neta, que según LaLiga es de 469,414M€. Esta deuda se ha reducido en 90,890M€ respecto a la temporada 23-24. Que la deuda «regulatoria» baje es muy positivo de cara al control económico.
Masa salarial: foto completa y en sencillo
Coste total de plantilla deportiva (LFP): 521,565 M€
— Inscribible (primer equipo y staff principal): 464,527 M€ (≈ 89,1%)
— No inscribible (resto de plantillas y cuerpos técnicos): 57,038 M€ (≈ 10,9%)
Evolución vs 2023/24
- Total: sube de 427,770 M€ a 521,565 M€ (+93,795 M€, +21,9%)
- Inscribible: pasa de 355,772 M€ a 464,527 M€ (+108,755 M€, +30,6%)
- No inscribible: baja de 71,998 M€ a 57,038 M€ (–14,960 M€, –20,8%)
La mayor parte del gasto salarial está en el perímetro inscribible, y la ratio regulatoria del fútbol sigue por debajo del 70%. El club ha conseguido mantener un control de la masa salarial en torno al 53-54% con respecto a los ingresos recibidos, como así refleja la memoria económica del Barça.
Grandísima noticia, ya que hace unos años esta masa salarial suponía casi el 100% de la previsión de ingresos, lo que hacía inviable la situación.
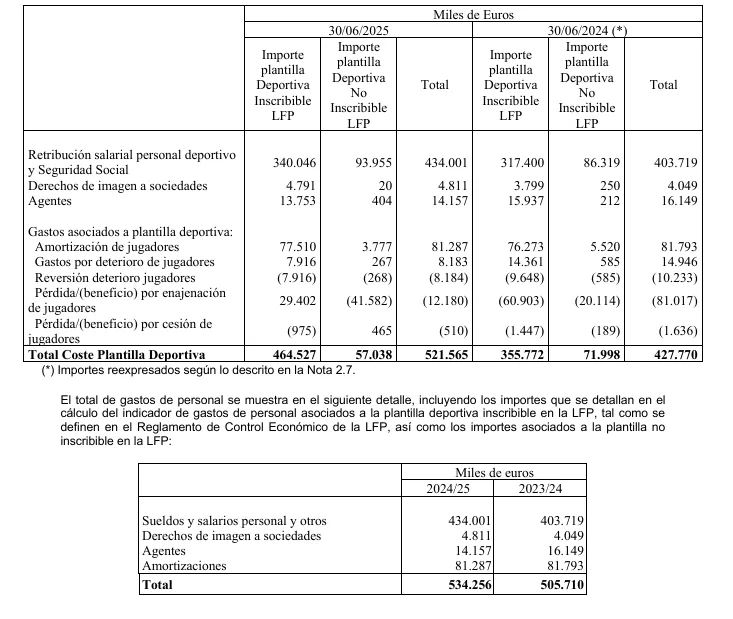
En LaLiga, la masa salarial se sitúa en 534,256M€, de la que alrededor de 94M€ es de las secciones del club. Al no llegar a los 90-91M€ de secciones estipulado, el club tuvo que usar un aval este verano de 2025 como compensación.
La memoria económica explica que el aumento respecto a la temporada anterior se debe principalmente a premios y primas por éxitos deportivos del primer equipo masculino. El control de esto será clave para seguir cumpliendo con las exigencias de los presupuestos y, también, de LaLiga.
La Kryptonita de la gestión de Laporta y su directiva: Barça Produccions
Durante el ejercicio hay fusión con Bridgeburg (lo que conocemos como Barça Studios) como indica la memoria económica 24-25 y el Barça pierde el control de Barça Produccions; desde 28/03/2025 pasa a contabilidad por puesta en equivalencia. El impacto en la cuenta de resultados por la pérdida de control: –12,455 M€.
Además, el test de deterioro reconoce –52,573 M€ en 2024/25 (y –86,142 M€ en 2023/24).
El valor contable de la participación al cierre del ejercicio para el FC Barcelona: 95,192 M€. Este importe es lo que tiene ahora mismo el Barça con su 53% de Barça Produccions, antes Barça Studios/Vision.
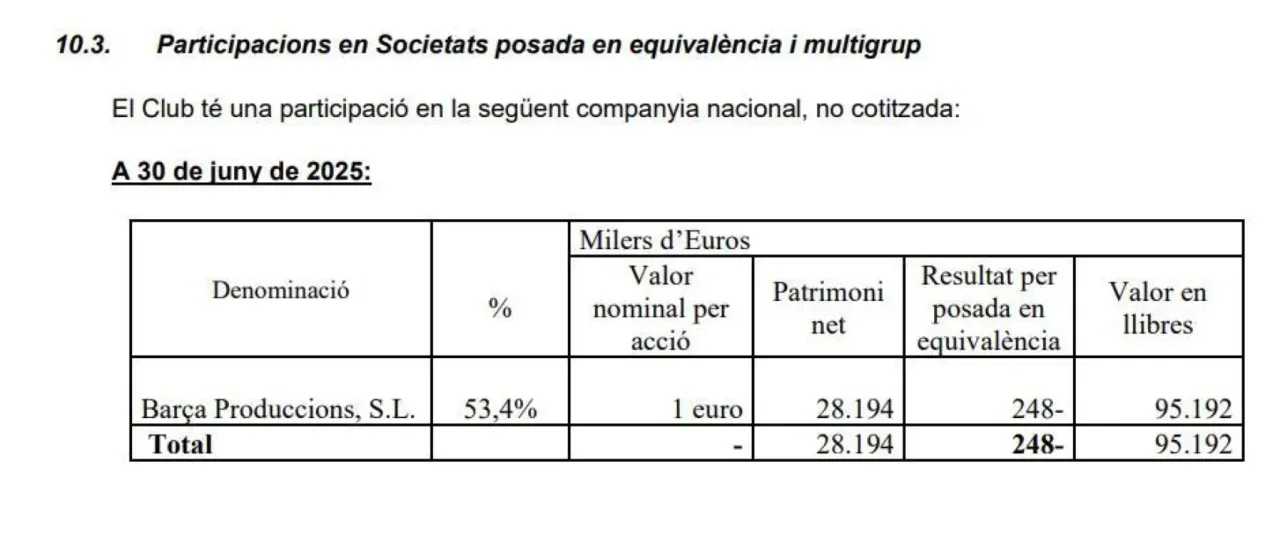
Por tanto, ahora mismo el valor que tiene el Barça de este negocio es 95M€ aproximadamente. El año pasado esto era 132M€ y en su día, de 208M€. La pérdida de valor es evidente.
El 100% de lo que conocemos como Barça Vision (ahora Barça Produccions) es de unos 178-179M€. En su momento se valoró en 408M€ y el año pasado se valoró en 249M€. Ha caído el valor en 230M€ desde el inicio de su valoración y esto afecta negativamente a los presupuestos y, también, al límite salarial del club.
¿Por qué esta depreciación se hace ahora y no el año pasado cuando Grand Thornton lo planteó? Primero porque el club recibió dinero el año pasado de Aramark y consideraba que había movimiento suficiente para no tener que depreciarlo.
Y, por otra parte, entiendo que se ha aprovechado que este ejercicio ha sido bueno para que reste. De haberlo hecho el año pasado, el presupuesto hubiera sido mucho peor que los 91M€ en negativo que se presentaron en asamblea.
Esto, principalmente, es lo que ha hecho que el club lleve 2 años consecutivos con unas cuentas peores de las esperadas. Sin los impagos y la depreciación del producto, no estaría escribiendo estas líneas en el artículo.
Operación PSL: la venta de los asientos VIP del Barça
El Barça ha empezado a vender un producto de hospitality llamado PSL – Personal Seat License o Licencia de Asiento Personal. Es un derecho ligado a un asiento concreto de zonas VIP del estadio donde juegue el primer equipo como local, con vigencia de 30 años.
El titular obtiene beneficios exclusivos relacionados con el primer equipo y otros eventos del Club, opción de comprar el pase de temporada de esas zonas VIP y derecho a recomercializar (revender) la propia licencia y las entradas no utilizadas del pase, siempre bajo las condiciones contractuales del Club.
Cifras 2024/25 (a 30/06/2025):
- Ventas registradas: 71,6M€.
- Cobrado ya en caja: 70,4M€.
- Parte pendiente por cobrar (ingreso diferido): 28,4M€ registrados como “Periodificaciones a corto plazo” en el pasivo del balance (hasta junio de 2026).
La PSL es uno de los cuatro factores que explican el fuerte aumento de los ingresos esta temporada, según el propio Informe de Crowe, destacando esas ventas de 71,6 M€.
De haber ingresado los 100 millones y haber tenido listo el Camp Nou para la reapertura meses atrás, la operación de los asientos VIP sí que habría bastado para alcanzar el ansiado horizonte de los beneficios en el resultado consolidado. Pero han faltado por sumar los 28’4M€ comentados anteriormente.
¿Debe preocupar la venta de BLM?
¿Te debes preocupar? No. Por un lado, fuentes del club y Manel del Río han asegurado en las últimas horas a diferentes medios de comunicación que “Ni está sobre la mesa la opción de venta, ni se ha planteado” dicha venta de BLM en los últimos tiempos.
Es la línea de negocio que más ha crecido en los últimos años, donde por segundo año consecutivo se ha conseguido récord económico de ingresos con 170M€ esta última temporada. Esta temporada se esperan 200M€, el 20% de la cifra del negocio e ingresos previsto (+1000M€).
También comentan que en el caso extremo de tener que realizar la venta, a pesar de que ya ha pasado por asamblea y tienen el «Sí» de los socios, volvería a exponerse en Asamblea al tratarse de una de las líneas de negocio más importantes del club en estos momentos.
Por otro lado, en los últimos días se ha «informado» que esta venta de BLM por parte del club se estaría cociendo para «salva el culo» de la junta directiva presidida por Joan Laporta. El motivo es claro: el artículo 67 de los estatutos refleja que si se acumulaban dos ejercicios consecutivos con pérdidas, la junta directiva tenía que dimitir. Como es el caso.
La junta no tiene que dimitir porque en octubre de 2021 este artículo se sometió a votación en asamblea para que quedara provisionalmente en suspenso y sin efecto hasta que el patrimonio del club estuviera en positivo. La votación acabó en sí y ahora mismo este artículo está “suspenso”. Por tanto, este artículo 67 no tiene a día de hoy efecto.
Para que tuviera efecto, el patrimonio neto del club tiene que volver a ser positivo, estando ahora mismo en -152,679M€.
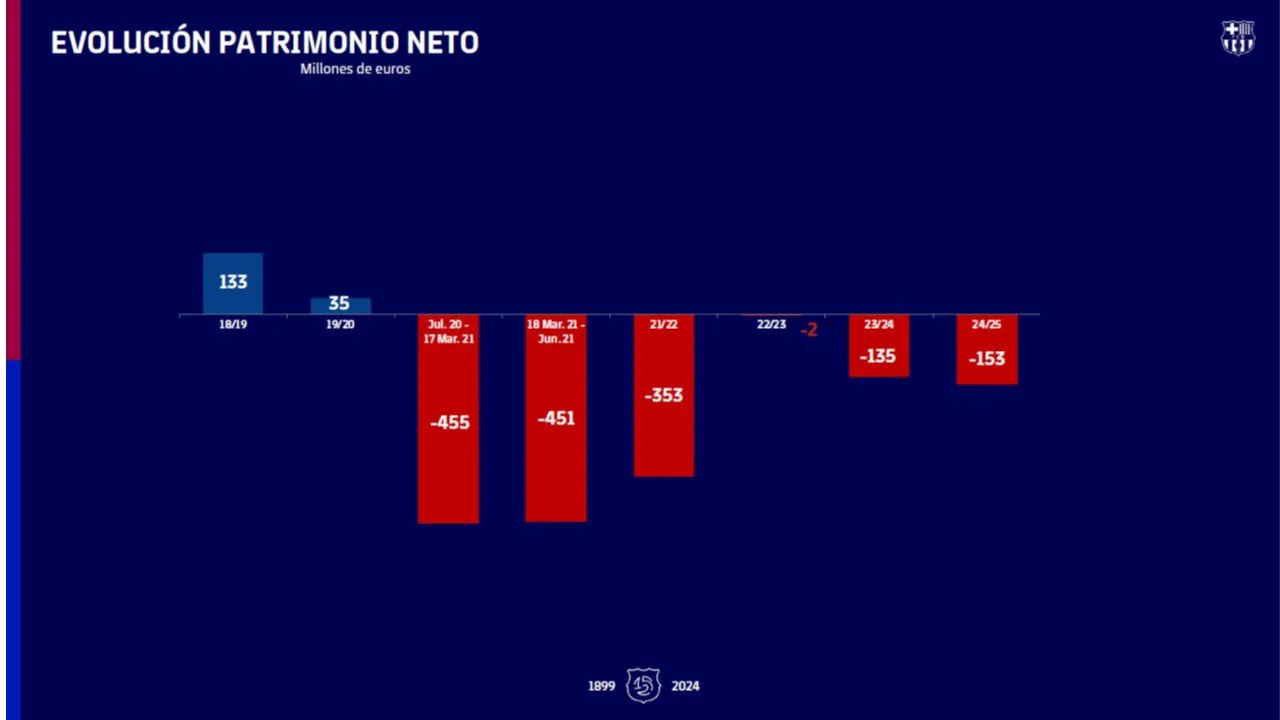
El patrimonio neto del club está en negativo, como muestra la memoria económica, desde que el club asumió unas pérdidas de casi 500M€ tras la dimisión de Bartomeu y la llegada de Joan Laporta. A 30 de junio de 2023 el patrimonio neto se quedó en -2M€.
Si en ese momento el patrimonio hubiera quedado en positivo, este año la junta sí hubiera vendido BLM o lo que hubiera sido necesario para no tener que dimitir, porque se hubiera reactivado el artículo 67 y estarían obligados a dejar la presidencia al obtener dos años seguidos pérdidas en el presupuesto.
Se quedó en -2M€, no se reactivó el artículo 67 de los estatutos y no habrá dimisiones por este segundo año consecutivo de pérdidas.
10 cifras de la memoria económica 24-25
- EBITDA: 190,891 M€, segundo año con EBITDA positivo.
- Ingresos de explotación: 1.065,144 M€ (↑ +172,475 M€ vs 2023/24). Palancas del crecimiento: PSL (71,6 M€), más ticketing/VIP/Museo (+48,466 M€), TV (+7,424 M€) y patrocinios (+47,638 M€).
- Patrocinios: récord 258,910 M€ y prórroga técnica con Nike (2024–2038) con prima de firma que se devenga linealmente.
- Merchandising (BLM): récord 158,161 M€.
- PSL (Asientos VIP): ventas 71,6 M€; 70,4 M€ cobrados; 28,4 M€ como ingreso diferido de corto plazo.
- Deuda neta “LaLiga”: 469,414 M€ (mejora de –90,890 M€).
- Tesorería e inversiones financieras CP: 296,475 M€.
- Patrimonio neto: –152,679 M€; fondo de maniobra: –266,123 M€, con periodificaciones a corto por 237,217 M€ (ingresos anticipados).
- Espai Barça (financiación vía Fondo de Titulización): 891,242 M€ de deuda LP y 16,480 M€ de intereses CP a 30/06/2025; sin incumplimientos de covenants.
- Opinión de auditoría (Crowe): opinión favorable de imagen fiel (3 de octubre de 2025), con párrafos de énfasis sobre el Patrimonio Neto negativo, fondo de maniobra y reexpresión 2023/24; la opinión no se modifica.
Lo mejor de la memoria económica 2024/25 (fortalezas)
Rentabilidad operativa al alza. El EBITDA de 190,9 M€ confirma recuperación operativa, clave para sostener inversiones y cumplir con ratios regulatorias.
Diversificación de ingresos. Cuatro motores explican el salto: PSL, taquillas/VIP/Museo, TV y patrocinios. El nuevo contrato con Nike (2024–2038) incluye prima de firma registrada y a devengar linealmente, lo que da caja hoy y estabilidad futura.
Liquidez y mejora de deuda neta “LaLiga”. Caja de 296,5 M€ y deuda neta LFP reducida a 469,4 M€ (–90,9 M€).
Disciplina de masa salarial “LaLiga”. La memoria subraya que la ratio regulatoria (costes salariales de fútbol sin amortizaciones / ingresos relevantes) se mantiene por debajo del 70%.
PSL: nueva vía de hospitality. 71,6 M€ en ventas en su estreno; 70,4 M€ ya cobrados; 28,4 M€ como ingreso diferido (se reconocerá conforme a obligaciones).
Qué vigilar a medio plazo: retos
Esta memoria económica auditada por Crowe otorga opinión favorable y destaca (sin modificar opinión) el PN negativo, fondo de maniobra negativo y la reexpresión de 2023/24 (cambio de criterio sobre el Fondo de Titulización y deterioro adicional de la participada Bridgeburg/Barça Produccions).
- Patrimonio neto y fondo de maniobra negativos. PN –152,7 M€ y fondo de maniobra –266,1 M€. Parte del pasivo corriente son periodificaciones (237,2 M€) que no implican pagos futuros (son ingresos anticipados que se van devengando), pero la foto de equilibrio a corto sigue siendo un reto de gestión.
- Espai Barça: magnitud y calendario. La deuda con el Fondo de Titulización asciende a 891,2 M€ (LP) más 16,48 M€ de intereses CP; está soportada por flujos futuros del proyecto, con límite máximo 1.500 M€ y sin incumplir covenants a 30/06/2025. La amortización principal de las “Senior Notes” del Club se concentra a partir de 2031/32.
- Consumo de pólizas. Límite de pólizas 81,417 M€ con 81,414 M€ dispuestos (prácticamente todo el límite), si bien la Dirección estima su renovación al vencimiento.
- Sanción UEFA y plazos de pago. Se provisionan 15,0 M€ por el acuerdo con el CFCB-UEFA; el periodo medio de pago a proveedores es 78 días (algunas partidas pueden superar el plazo legal).
El Barça ha mejorado su pulso económico y suma herramientas nuevas de ingresos, pero necesita mantener la disciplina en masa salarial y ejecutar con rigor el calendario del Espai Barça para que la recuperación se consolide en patrimonio y liquidez.
La junta directiva presidida por Joan Laporta ha aprobado un presupuesto de 1.075 millones de euros de facturación para 2025-2026. La previsión del presupuesto neto a 30 de junio de 2026 es de +4M€ (lo que este año ha acabado en -17M€ y estaba previsto en +5M€).
Este presupuesto 25-26 es el primero que, de llegar a cumplirse y acabar en positivo, no estaría sujeto a operaciones extraordinarias como la venta de asientos VIP, Barça Studios o derechos de TV desde la pandemia del Covid-19.
Conclusión y opinión propia de esta memoria económica
El Barça ha conseguido estabilizar el presupuesto ordinario, la actividad normal de cualquier club, y esto es algo muy positivo que por segundo año consecutivo se consigan resultados positivos. Por otro lado, terminar de nuevo en negativo en gran parte por la operación de Barça Vision (Barça Produccions) vuelve a ser la nota negativa que se repite por tercer año consecutivo.
Es la peor operación, visto con perspectiva, de esta junta directiva. Mal necesario en su día, pero que ahora hemos podido comprobar que quizás nos ha estrangulado mucho más de lo que tenía que haber sido. Al club le generó mucho cuando se realizó, pero también le ha penalizado bastante. No sabría decir si ha compensado o no.
Se ha conseguido aumentar la gran mayoría de previsión de ingresos de todas las áreas: estadio, media, BLM… lo que significa que el club está vivo y funciona como nunca. Hay liquidez en caja, la masa salarial está controlada muy positivamente y la deuda neta ha bajado casi en 100M€.
Del Espai Barça, que trataremos en otro artículo en la web, también se ha podido controlar y renegociar algunos plazos que los inversores reclamaban. 44M€ deberá abonar el club antes de diciembre y desde el Barça nos admiten que no habrá ningún problema para hacerlo y que tampoco está previsto refinanciar los intereses.
Si las operaciones extraordinarias (palancas) que se hicieron en su día, hubieran seguido cobrándose de manera normal, hoy la situación sería muy, muy diferente. En los últimos 2 presupuestos Barça Studios ha lastrado todo el buen trabajo que ha realizado el club pero que, por otra parte, también es su responsabilidad que haya salido así. Una pena, porque se pondría mucho más el foco en lo positivo, que en acabar en negativo de nuevo. Pero bueno, ya sabemos cómo es este club.
Y la multa UEFA también ha terminado por poner la guinda al pastel. 15M€, renegociados porque la multa era de 60M€, han terminado de dar la estocada final para cerrar en esos -17M€ que hemos visto en este artículo.
Los pasos del Barça van hacia delante. Tanto a nivel económico, como deportivo. Quizás el exceso de optimismo por parte de la directiva hace pensar que el club da 3 pasos hacia delante y, cuando ves que da 1, sabe a poco. Yo prefiero analizar o valorar ese paso hacia delante que da el club, aunque tenga deberes por hacer como tiene.
Esta visión o análisis de la memoria económica del Barça es propio, con los pocos conocimientos que pueda tener de estos temas, y con el objetivo de acercar unos números que son necesarios conocer para saber la situación económica del club.
Si después de leer este artículo te han quedado ganas de saber un poco más sobre la memoria económica del FC Barcelona 24-25, os dejo esto: