El FC Barcelona ha completado una operación de financiación por 210 millones de euros después de cerrar una segunda emisión de bonos por 105 millones. El club ya había conseguido otros 105 millones en julio, por lo que la cuenta es sencilla: 105 millones más 105 millones, 210 millones de euros de financiación.
Y digo financiación porque aquí está la primera clave para entender la noticia: el Barça no ha ganado 210 millones de euros, no ha firmado un nuevo patrocinio y tampoco ha generado 210 millones de ingresos extraordinarios.
Es dinero prestado. El club ha recurrido a unos bonos denominados Media Notes, adquiridos por inversores internacionales. A cambio de recibir ahora ese dinero, el Barça asume el compromiso de devolverlo y pagar los intereses correspondientes.
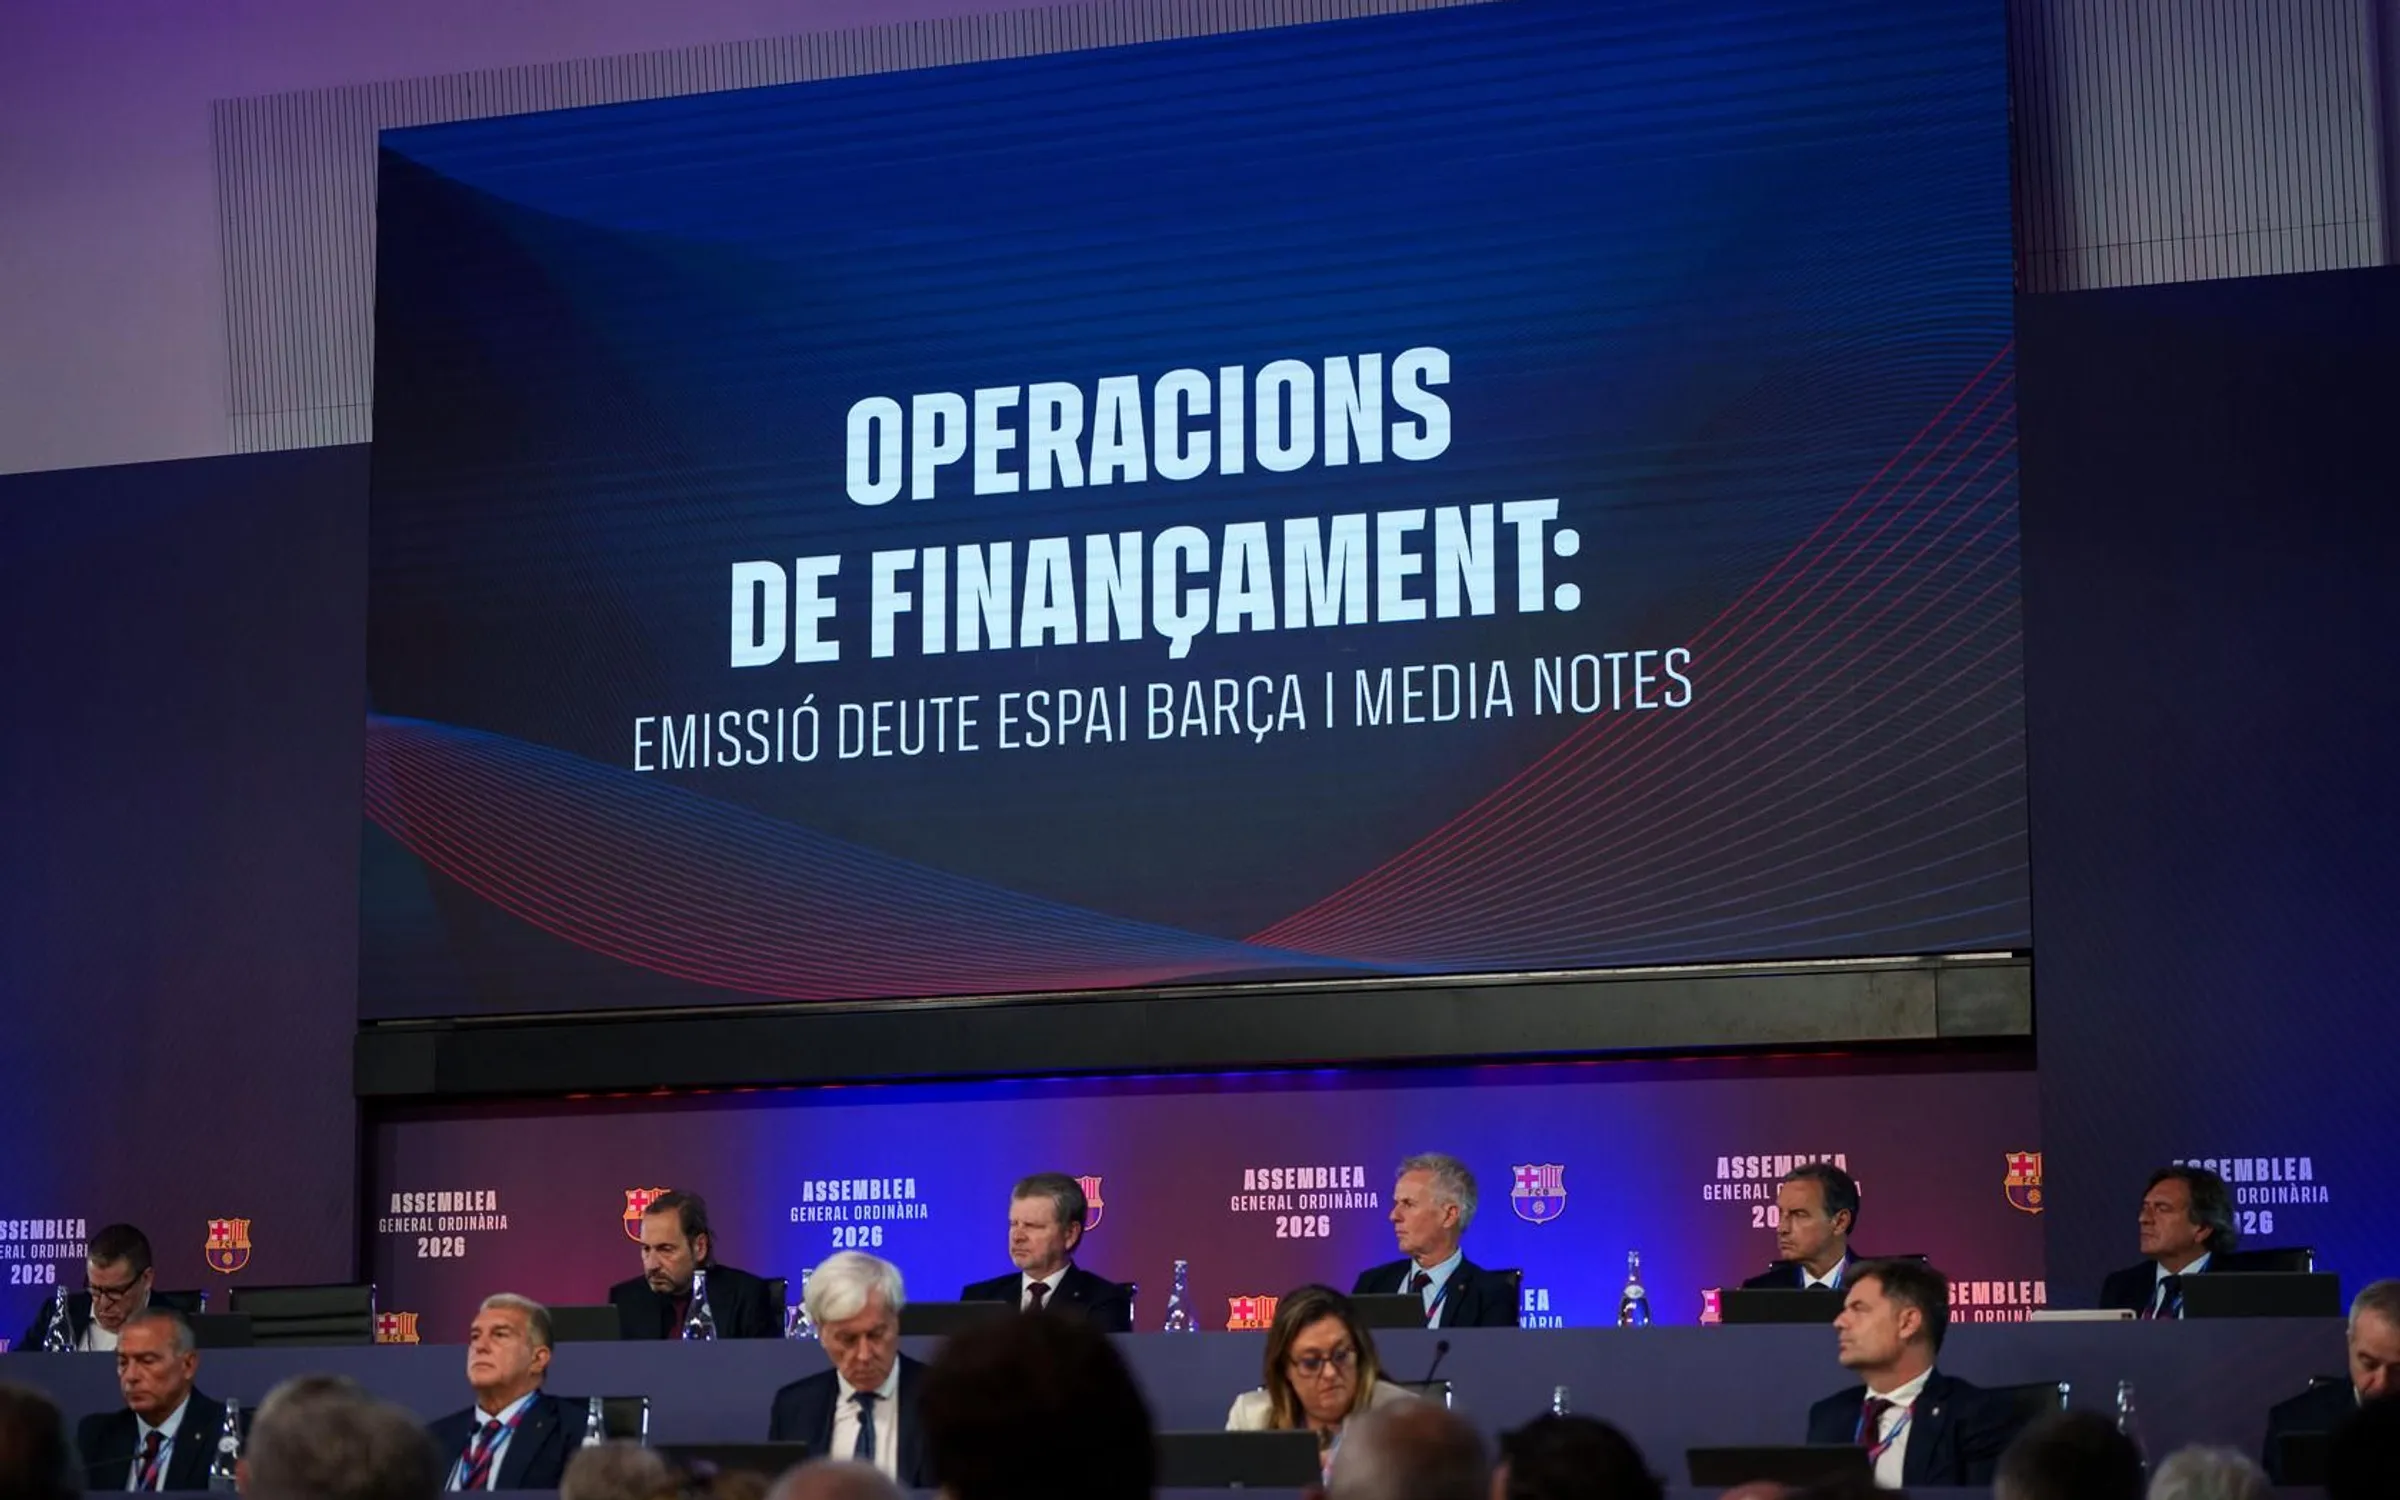
La segunda emisión, por valor de 105 millones, se ha colocado completamente en menos de 24 horas y tiene vencimiento en octubre de 2036. Con ella, el club completa los 210 millones previstos y aprobados previamente por la Asamblea General de Socios Compromisarios.
Pero detrás de conceptos como Media Notes, diferencial, rating BBB o garantías audiovisuales hay una operación bastante más fácil de comprender de lo que puede parecer a primera vista.
El Barça consigue los otros 105 millones y completa los 210 previstos
La operación se planteó en dos tramos. El primero, de 105 millones de euros, se realizó en julio. Ahora el Barça ha cerrado el segundo tramo por otros 105 millones, completando así los 210 millones previstos.
No estamos, por tanto, ante 210 millones nuevos conseguidos de golpe. El club ya tenía la primera mitad y ahora ha completado la segunda.
Según ha comunicado el propio Barça, la nueva colocación se cerró en menos de 24 horas gracias al interés mostrado por inversores internacionales. De hecho, la demanda permitió adelantar una operación que inicialmente estaba prevista para octubre o noviembre.
Desde el punto de vista de la colocación de la deuda, es una señal positiva: significa que había inversores dispuestos a prestar ese dinero al FC Barcelona bajo las condiciones planteadas.
Pero conviene no perder de vista qué estamos contando. El Barça ha conseguido financiación, no beneficios. Esos 210 millones entran ahora dentro de la estructura financiera del club, pero deberán devolverse en el futuro y generan intereses durante la vida de la operación.
Qué son los Media Notes y de dónde sale el dinero
Cuando escuchamos hablar de bonos, Media Notes o emisiones de deuda puede parecer que estamos entrando en una operación extremadamente compleja. Pero la base es bastante sencilla.
Imaginemos que el Barça necesita 210 millones de euros. Una posibilidad sería acudir a una entidad bancaria y solicitar un préstamo tradicional. En este caso, el club ha utilizado otra vía: emitir bonos para que diferentes inversores le presten ese dinero.
La idea, simplificándola muchísimo, sería algo parecido a esto: “Necesito dinero ahora. Tú me prestas una cantidad y yo me comprometo a devolvértela dentro de unos años, además de pagarte unos intereses”.
Eso es básicamente lo que ocurre. Diferentes inversores aportan capital al club y reciben a cambio unos títulos de deuda. El Barça obtiene liquidez inmediata y asume una obligación financiera futura.
No son inversores comprando una parte del FC Barcelona. Tampoco están adquiriendo acciones del club. Están prestando dinero.
En esta segunda emisión, el vencimiento está fijado para octubre de 2036. Es decir, existe un horizonte determinado en el que esa deuda deberá quedar atendida según las condiciones acordadas.
No son ingresos: son 210 millones de deuda
Este punto me parece especialmente importante porque una cifra de 210 millones de euros puede generar titulares que lleven a confusión.
El Barça no se ha hecho 210 millones más rico. Tampoco podemos sumar esos 210 millones como si fueran ingresos ordinarios generados por entradas, merchandising, televisión o patrocinadores. Estamos hablando de deuda.
El club recibe dinero ahora, pero adquiere simultáneamente una obligación: pagar intereses y devolver el capital.
Una forma sencilla de verlo sería pensar en una persona que recibe un préstamo hipotecario de 200.000 euros. Esa persona tiene acceso a 200.000 euros para comprar una vivienda, pero nadie diría que acaba de ganar 200.000 euros. Tiene más dinero disponible en ese momento, pero también tiene una deuda.
Con el Barça ocurre lo mismo, salvando obviamente las enormes diferencias entre una economía familiar y las finanzas de un club de fútbol. La operación mejora la disponibilidad de efectivo del club, pero también aumenta sus compromisos financieros.
Qué garantía tienen los inversores
Aquí aparece una de las partes más importantes de toda la operación. Los bonos están respaldados por determinados ingresos audiovisuales futuros del FC Barcelona procedentes de LaLiga y de las competiciones de la UEFA.
¿Qué significa eso?
Podemos imaginar una situación muy sencilla. Sé que durante los próximos años voy a cobrar 2.000 euros todos los meses, pero ahora necesito 20.000 euros.
Puedo acudir a alguien y decirle: “Préstame esos 20.000 euros ahora. Yo te los devolveré y, además, sabes que durante los próximos años voy a seguir recibiendo esos ingresos mensuales”.
Salvando muchísimo las distancias, esa es la lógica. El Barça sabe que cada temporada recibe determinados ingresos audiovisuales por participar en LaLiga y en competiciones UEFA. Esos flujos futuros sirven como respaldo para la financiación.
Los derechos audiovisuales como respaldo, no como una nueva venta
Y aquí hay que hacer una distinción muy importante. El Barça no está vendiendo otra vez sus derechos de televisión como ocurrió con las conocidas palancas de 2022.
No está diciendo que un determinado porcentaje de esos derechos deja de pertenecerle durante décadas. Lo que hace es utilizar determinados ingresos audiovisuales futuros como garantía o respaldo de una deuda.
Son conceptos diferentes. Una cosa es vender parte de un activo o de los ingresos que genera ese activo durante un periodo determinado. Otra es decirle a quien te presta dinero que existen unos ingresos futuros que sirven como garantía del préstamo.
En esta operación estamos hablando de lo segundo.
Por qué necesita el Barça estos 210 millones
La otra gran pregunta es evidente: si el Barça espera aumentar sus ingresos con el nuevo Camp Nou, ¿por qué necesita pedir ahora 210 millones?
La respuesta está en la liquidez. Cuando la operación fue presentada a los socios, el club explicó que estaba relacionada con el impacto económico generado por el retraso en la explotación completa del Spotify Camp Nou.
El estadio no ha empezado a generar todos los ingresos previstos en los plazos inicialmente esperados, mientras que las obligaciones y gastos del club han seguido existiendo. Eso crea una necesidad de caja.
El retraso del Camp Nou y la necesidad de liquidez
La palabra liquidez puede sonar muy financiera, pero simplemente significa tener dinero disponible para hacer frente a pagos.
Una persona puede tener un buen salario, una vivienda valiosa y saber que durante los próximos años tendrá ingresos elevados, pero aun así encontrarse con que necesita dinero disponible hoy para afrontar determinadas obligaciones.
El Barça espera que el nuevo Camp Nou incremente de forma muy importante los ingresos del club cuando funcione plenamente. El problema está en el periodo intermedio. Mientras esos ingresos no llegan a toda su capacidad, el club sigue teniendo pagos que atender.
Por eso esta financiación sirve, en esencia, para reforzar la caja en ese tramo de transición.
¿Puede el Barça utilizar estos 210 millones para fichar?
No, estos 210 millones no deben interpretarse como una nueva bolsa de 210 millones disponible para fichajes.
Es verdad que disponer de mayor liquidez facilita afrontar pagos. Evidentemente, dentro de las necesidades generales de una entidad de fútbol también existen gastos relacionados con la plantilla.
Pero eso no significa que el Barça pueda pedir prestados 210 millones y automáticamente disponer de 210 millones adicionales para fichar e inscribir jugadores.
Liquidez y fair play no son lo mismo
Tener dinero y tener margen salarial son dos cosas diferentes. La liquidez responde a una pregunta: ¿Tengo dinero disponible para pagar?
El fair play financiero y las normas de inscripción responden a otra: ¿La normativa me permite asumir ese gasto dentro de mis límites?
Puedes tener dinero suficiente en el banco y, sin embargo, no tener margen salarial en LaLiga para realizar determinada operación deportiva. Por eso pedir 210 millones de financiación no genera automáticamente 210 millones de límite salarial.
El club mejora su capacidad para afrontar sus obligaciones de tesorería, pero continúa sujeto a las reglas económicas y de inscripción correspondientes.
La Asamblea ya había aprobado la operación completa
Cuando comenzaron a conocerse los detalles de esta financiación surgió una cuestión alrededor del hecho de que las dos emisiones fueran precisamente de 105 millones de euros cada una.
La cifra estaba próxima al umbral del 10% del presupuesto contemplado en los Estatutos del club para determinadas operaciones y eso abrió un debate sobre si se estaban dividiendo los 210 millones para evitar necesitar autorización.
Para esta operación concreta, esa discusión quedó resuelta. El Barça llevó los 210 millones completos a la Asamblea General de Socios Compromisarios del pasado 19 de septiembre. Los socios votaron y aprobaron la operación.
Por tanto, no estamos ante dos préstamos independientes de 105 millones ejecutados por la Junta para evitar someter la totalidad de la financiación a los socios. La operación global fue presentada y autorizada.
El primer tramo ya había sido ejecutado en julio y el segundo estaba previsto inicialmente para octubre o noviembre. Finalmente, la demanda inversora permitió cerrar esta segunda parte antes de lo esperado.
Qué significa el diferencial de 202 puntos básicos
El Barça también ha comunicado que esta segunda emisión se ha cerrado con un diferencial de 202 puntos básicos, exactamente el mismo que en la operación de julio.
¿Qué significa esto? Cuando un inversor presta dinero, normalmente existe un tipo de referencia sobre el que se añade una prima adicional en función del riesgo de la operación.
Ese extra es el diferencial. 202 puntos básicos equivalen a 2,02 puntos porcentuales.
Simplificándolo mucho, podríamos decir: “Partimos del tipo de referencia que existe en el mercado y, además, añadimos un 2,02% por prestar este dinero al Barça”.
Que el segundo tramo mantenga el mismo diferencial que el primero significa que los inversores no han exigido una prima de riesgo superior a la que exigieron en julio.
Qué significa que el Barça tenga rating BBB
Otro concepto que aparece en la operación es la calificación BBB con perspectiva estable otorgada por Morningstar DBRS. Podemos entender un rating como una especie de nota que una agencia especializada asigna a la capacidad de una entidad para cumplir con sus obligaciones financieras.
En este caso, Morningstar DBRS mantiene al Barça en BBB. Esa calificación continúa dentro de lo que habitualmente se denomina grado de inversión.
La perspectiva estable significa que, con la información disponible actualmente, la agencia no está señalando una expectativa inmediata de mejora o deterioro de la nota.
Eso no quiere decir que la deuda no tenga riesgo. Toda financiación implica riesgos y obligaciones. Lo que significa es que, según el análisis actual de Morningstar DBRS, el club mantiene esa determinada valoración crediticia.
Lo positivo y lo negativo de la operación
La lectura final tampoco necesita ser especialmente complicada.
En el lado positivo, el Barça ha conseguido completar los 210 millones de financiación previstos, ha encontrado compradores para el segundo tramo en menos de 24 horas, ha mantenido el diferencial de 202 puntos básicos de julio y conserva su rating BBB con perspectiva estable.
El club consigue así algo que necesita ahora mismo: liquidez. Dispone de más dinero para afrontar sus obligaciones mientras espera que la explotación completa del nuevo Camp Nou permita elevar de forma importante sus ingresos.
Pero existe una contrapartida evidente. Esos 210 millones son deuda. El Barça deberá pagar intereses durante la vida de la operación y devolver el dinero llegado el momento establecido.
Por eso no estamos ante 210 millones que el club haya ganado ni ante una nueva palanca de ingresos. Estamos ante una operación de financiación.
El Barça necesitaba dinero disponible ahora, los socios aprobaron la operación, inversores internacionales han prestado los 210 millones y determinados ingresos audiovisuales futuros sirven como respaldo.
La operación da aire a la tesorería del club. Pero ese aire tiene un precio: intereses hoy y devolución de la deuda mañana.